

APEC第三十三次领导人非正式会议在深圳举办,会议明确在清洁能源领域设立合作机制、拓展绿色低碳合作,为光热发电与熔盐储能行业带来政策利好。该类项目投资规模较大、投资回收期偏长,早期资金来源以国有资本和示范补贴为主,当前融资结构正逐步多元化,项目落地的核心约束仍在于融资安排。
政策性绿色信贷是成本相对较低的基础资金来源,主要依托央行碳减排支持工具,采用“先贷后借”机制,银行先按不高于LPR的利率把钱放出去,再拿这笔贷款去找央行。央行按本金的60%给钱,利率1.75%,一年期,能展期两次。国内已有多个风光热一体化、纯光热项目落地该类贷款,部分项目以电费收费权质押获得长期授信,利率低于同期LPR,项目纳入地方绿色项目库、完成碳减排核算,有助于提升利率谈判空间。例如,玉门”光热储能+光伏+风电“示范项目中,农行、中行酒泉分行依托该工具合计投放10.3亿元。新疆首个光热发电项目则以电费收费权质押,获得7.4亿元、15年期贷款,利率4.1%,较同期5年期以上LPR低55个基点,每年节约融资成本约400万元。
银团贷款是大型光热项目的主要融资方式。单个项目投资规模较高,单一银行授信额度、期限难以匹配项目需求,多家银行组成银团,可匹配项目全生命周期现金流,配套售电收益权质押,适配光热资产重资产、现金流稳定的特征。青海格尔木是典型样本:当地为国家级清洁能源重点项目——青海亿储格尔木350MW塔式光热项目投放中长期绿色信贷9.5亿元。
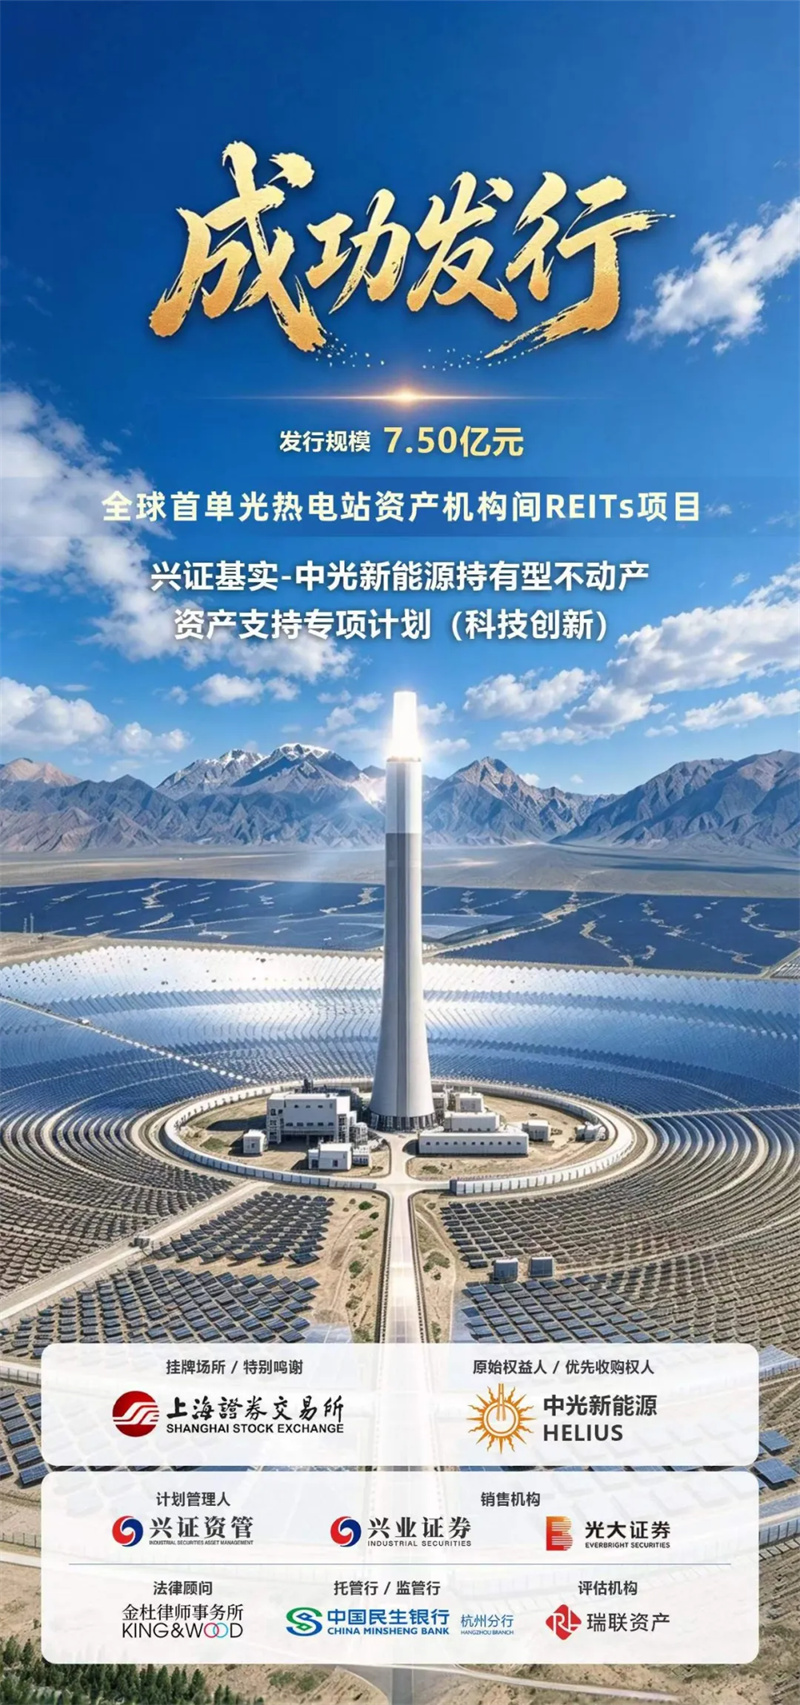
基础设施REITs与资产证券化为存量资产提供退出路径。2025年12月国家发展改革委、国家能源局《关于促进光热发电规模化发展的若干意见》提出2030年光热装机力争达1500万千瓦,并明确支持符合条件的光热项目通过发行基础设施REITs、资产支持证券盘活存量资产。2026年9月29日,市场首单以光热电站为底层资产的机构间REITs发行,规模7.50亿元,底层为青海德令哈10MW+50MW两座熔盐储能光热电站。2027、2028年可供分派率约7.38%和7.39%,全周期IRR约7.02%。该产品面向合格机构投资者非公开发行,无需发改委审批,介于Pre-REITs与公募REITs之间。该案例标志光热资产形成标准化退出路径,支撑“建设—运营—证券化—再投资”的循环模式,相关政策文件提出支持光热项目通过REITs、ABS盘活存量资产。
绿色债券、碳资产是项目环境价值的变现渠道。市场已有主体发行气候主题绿色债券投向熔盐储热类源网荷储项目。中国能建2026年发行了绿色科技创新可续期公司债(气候主题),募集资金就投向了含熔盐储热系统的源网荷储项目。此外,光热项目可选择绿证或CCER收益,两类收益不可重复获取,部分金融机构已将碳资产、辅助服务收益纳入授信评估范围。
容量电价机制有助于稳定项目现金流。国家相关文件明确电网侧独立储能容量电价规则,多地出台配套补偿标准,光热项目按有效容量参与核算。容量补偿叠加电能量交易、辅助服务收益,形成多元现金流结构,有利于提升金融机构授信额度与期限,融资测算中可单独纳入容量补偿现金流。国家发展改革委、国家能源局印发《关于完善发电侧容量电价机制的通知》(发改价格〔2026〕114号),首次在国家层面明确建立电网侧独立新型储能容量电价机制,把电网侧独立新型储能正式纳入发电侧容量电价框架,以当地煤电容量电价为基准、按放电时长折算。例如,青海省2026年统一容量补偿标准185元/(千瓦·年),光热按”有效容量“参与,满功率放电时长越长、折算系数越高;新疆自治区未纳入补贴和结算机制的光热项目,容量电价参照独立储能规则计算。
海外项目可采用长期购电协议配套国际银团融资模式。上海电气承建的迪拜Noor Energy 1(700MW光热+250MW光伏),于2026年9月完成27亿美元再融资,背后是一份35年购电协议(光热7.3美分/千瓦时、光伏2.4美分/千瓦时)。这套”长期PPA+国际银团+现金清扫机制“的架构,证明光热现金流可被国际银行作为长周期资产定价。中国企业的出海模式,已从单纯设备销售,升级为输出”设计+装备+融资+运维“的整体方案。中国—阿联酋25亿美元银团贷款模式,也被视为可复制至中东、中亚、东南亚的绿色融资模板。
APEC深圳会议给出的方向是”开放、创新、合作“。落到光热发电的融资上,可归结为三句话:开放,意味着海外长期资本与亚太市场通道正在打开;创新,意味着REITs、碳资产质押、容量电价等新工具,正把”重资产、长周期“这一软肋,转化为可定价的优势;合作,意味着”政策性资金打底+银团放量+REITs退出+碳资产增厚“的组合拳,才是未来接住这波机遇的正确姿态。
特别提示:本文仅代表作者个人观点,内容仅供参考,不代表本公众号立场。文中数据来源于央行、上交所及地方发改公开材料,具体以属地最新政策与金融机构审批结果为准;本文不构成投资及融资建议。